Paiement fractionné (BNPL) : 55% des Français l’ont adopté
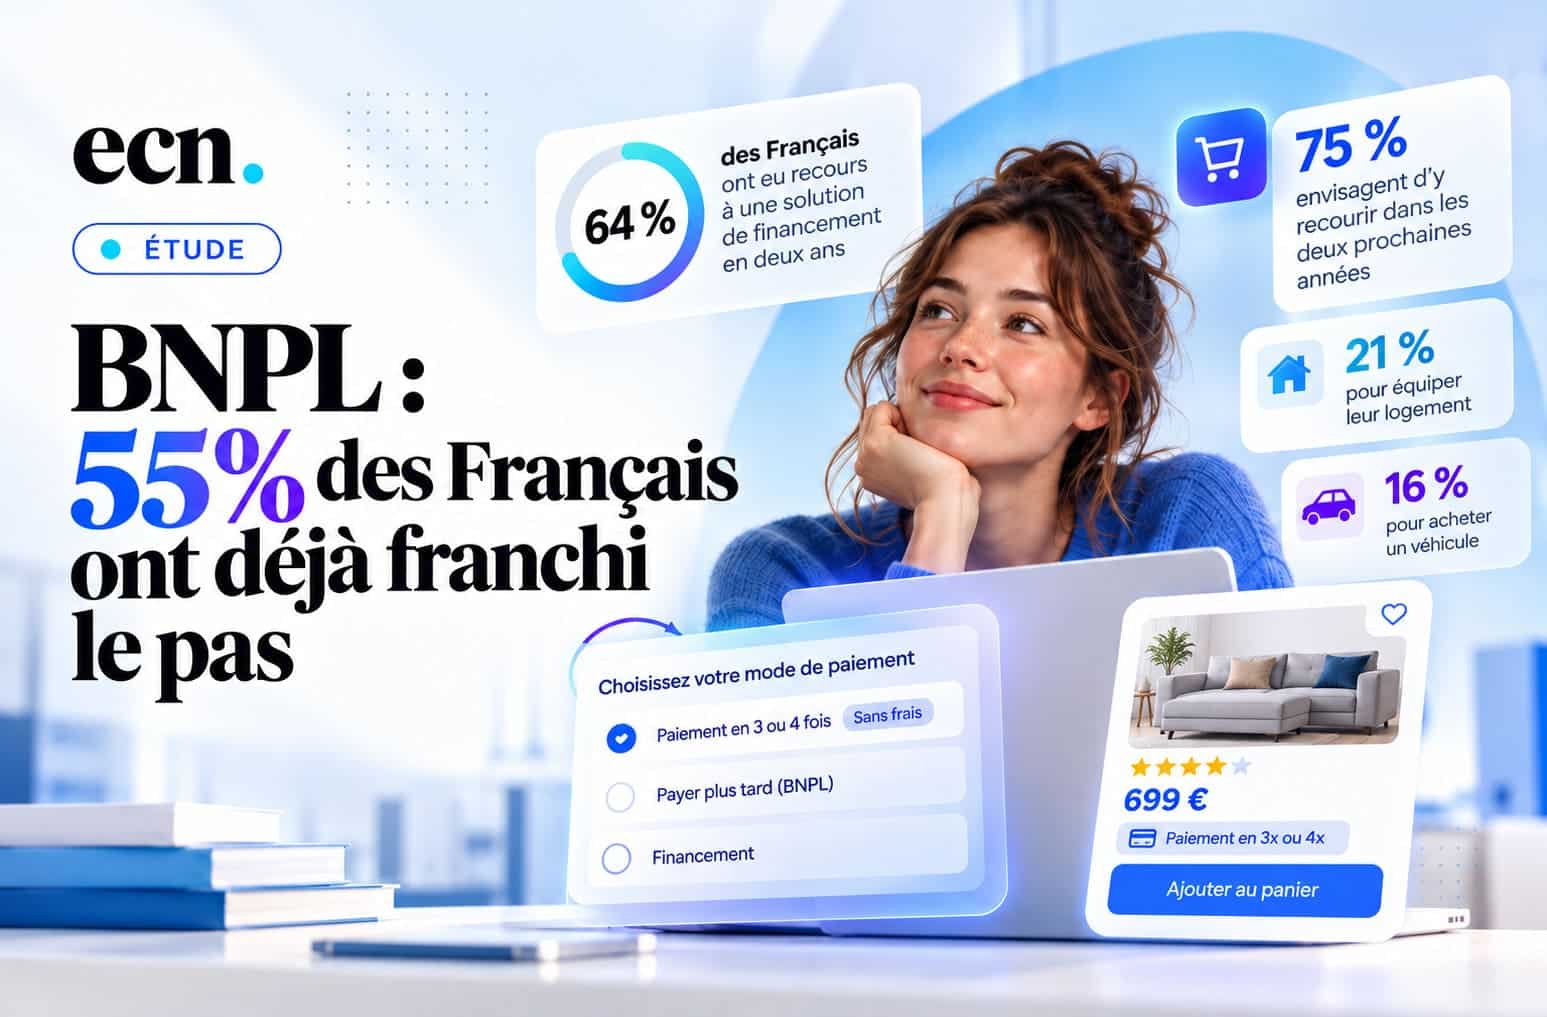
Le paiement fractionné n’est plus réservé aux achats exceptionnels. Selon une étude Ifop réalisée pour Oney et publiée le 12 octobre 2026, 55 % des Français ont utilisé au moins une solution de paiement fractionné ou différé au cours des deux dernières années.
Cette progression s’inscrit dans une tendance déjà observée ces derniers mois. Nous avions notamment détaillé les chiffres clés du BNPL en 2025 et son adoption croissante dans le e-commerce.
En bref : les chiffres clés du paiement fractionné (Étude Oney 2026)
- 55% des Français ont utilisé le paiement fractionné ou différé en deux ans.
- 73% des derniers financements souscrits sont des paiements fractionnés ou différés.
- 61% des utilisateurs jugent l’expérience positive pour leur budget.
- Canaux de souscription : 51% via un site e-commerce, 47% en magasin physique.
- Méthodologie : Étude Ifop / Oney menée fin août 2026 auprès de 1 000 Français.
Le BNPL sert d’abord à répartir la dépense
L’un des enseignements les plus intéressants concerne la motivation des utilisateurs. Parmi ceux ayant récemment eu recours à une solution de financement, 56% citent des raisons liées à la gestion ou à la préservation de leur budget.
Dans le détail, 32% souhaitaient éviter de régler une somme importante en une seule fois et 24% voulaient préserver leur épargne ou conserver une réserve de sécurité.
Cette dernière motivation ne concerne pas uniquement les foyers les plus contraints. Elle atteint 29 % chez les personnes qui parviennent à épargner tous les mois, autant chez celles disposant d’au moins 3 000 euros de revenus mensuels. Elle grimpe même à 43% chez les personnes détenant entre 30 000 et 50 000 euros de patrimoine financier.
Pour les commerçants, cela change la lecture du BNPL : il ne répond pas seulement à un manque de liquidités, mais aussi à une logique de pilotage du budget personnel.
73% des derniers financements relèvent du fractionné ou du différé
Lors de leur recours le plus récent, le paiement en plusieurs fois sans frais arrive très largement en tête.
| Solution utilisée récemment | Part des utilisateurs |
|---|---|
| Paiement en plusieurs fois sans frais | 43% |
| Paiement en plusieurs fois avec frais | 19% |
| Paiement différé / Buy Now, Pay Later | 12% |
| Total fractionné ou différé | 73% |
Les usages couvrent également des catégories très différentes. 21% des derniers financements concernent l’équipement du logement, 16% l’achat d’un véhicule, 12% une dépense imprévue ou urgente et 11 % des dépenses courantes. Les voyages et loisirs représentent 8%.
Le BNPL dépasse donc progressivement son image de solution dédiée aux gros paniers. Il s’installe aussi dans des dépenses plus quotidiennes.
Site e-commerce et magasin font presque jeu égal
L’étude montre aussi que le financement reste profondément omnicanal.
51% des Français privilégient le site internet pour souscrire, mais le magasin arrive juste derrière avec 47%. L’application recueille 36% des préférences.
Les actifs, les CSP+ et les professions intermédiaires privilégient davantage le digital, notamment pour le paiement fractionné ou différé. À l’inverse, les 65 ans et plus citent davantage le face-à-face, en particulier pour des achats comme l’automobile.
Pour les enseignes, cela signifie que l’offre de financement ne doit pas être pensée uniquement comme une fonctionnalité du checkout e-commerce. Elle doit rester cohérente entre le site, l’application et le point de vente.
61% des utilisateurs jugent l’expérience positive
La perception du financement est également instructive. 61% des utilisateurs récents estiment que leur dernier recours a eu un effet positif sur leur situation, contre 34% qui n’ont constaté aucun effet particulier et seulement 5% un effet négatif.
Les bénéfices cités concernent directement la gestion budgétaire :
- 30% déclarent avoir préservé leur épargne ;
- 30% estiment avoir mieux réparti leurs dépenses ;
- 26% disent avoir gagné en sérénité ;
- 23% considèrent que le financement leur a permis de retrouver ou maintenir une situation financière plus stable ;
- 24% ont pu réaliser un achat ou un projet plus tôt.
Cette notion de stabilité est importante. Elle montre que, pour une partie des consommateurs, le BNPL est perçu moins comme un outil de crédit ponctuel que comme un moyen de lisser l’impact d’un achat sur leur trésorerie personnelle.
Le financement reste largement envisagé pour les prochains achats
Cette place devrait se maintenir. 75% des Français déclarent qu’ils envisageraient une solution de financement au cours des deux prochaines années si un besoin se présentait, dont 41% certainement.
Parmi ceux ayant déjà un projet, les proportions sont encore plus élevées : 87% pour l’équipement du logement, 85 % pour l’achat d’un véhicule, 84% pour des travaux et 76% pour les voyages et loisirs.
Les motivations restent proches de celles observées aujourd’hui : 63% citent des raisons liées à la gestion ou à la préservation de leur budget.
L’analyse de Lilian : le BNPL devient un levier de parcours d’achat
Ce que je retiens surtout de cette étude, c’est que le paiement fractionné n’est plus seulement une réponse à un manque de capacité de paiement immédiat. Il devient aussi un outil d’arbitrage budgétaire pour des consommateurs qui veulent préserver leur épargne ou éviter de concentrer une dépense sur un seul mois.
Cette montée en puissance s’accompagne aussi d’un changement réglementaire. Comme nous l’expliquions dans notre article consacré au paiement fractionné désormais intégré au cadre du crédit à la consommation en 2026, le BNPL est de moins en moins traité comme un simple outil de paiement et davantage comme un véritable produit de financement.
L’enjeu n’est donc plus uniquement de proposer une solution de financement à la dernière étape du tunnel. Il s’agit aussi de savoir quand et comment la présenter dans le parcours, sans masquer ses conditions ni pousser artificiellement à la dépense.
L’étude étant commandée par Oney, acteur directement présent sur ce marché, ses résultats doivent naturellement être lus avec ce contexte. Ils montrent néanmoins clairement que le BNPL s’installe dans les usages de paiement des Français, en ligne comme en magasin.

Lilian Grandrie-Kalinowski
COO chez E-Commerce Nation depuis plus de 7 ans. Passionné par l’écosystème e-commerce et retail, Lilian pilote l’acquisition chez E-Commerce Nation depuis 2019. Fort d’une vision 360° du secteur, il transforme les données complexes en insights actionnables pour les décideurs. Auteur de plus de 350 articles de référence sur le média, il est une voix reconnue du e-commerce en France.