E-commerce en Europe 2026 : chiffres clés, tendances et marchés à suivre
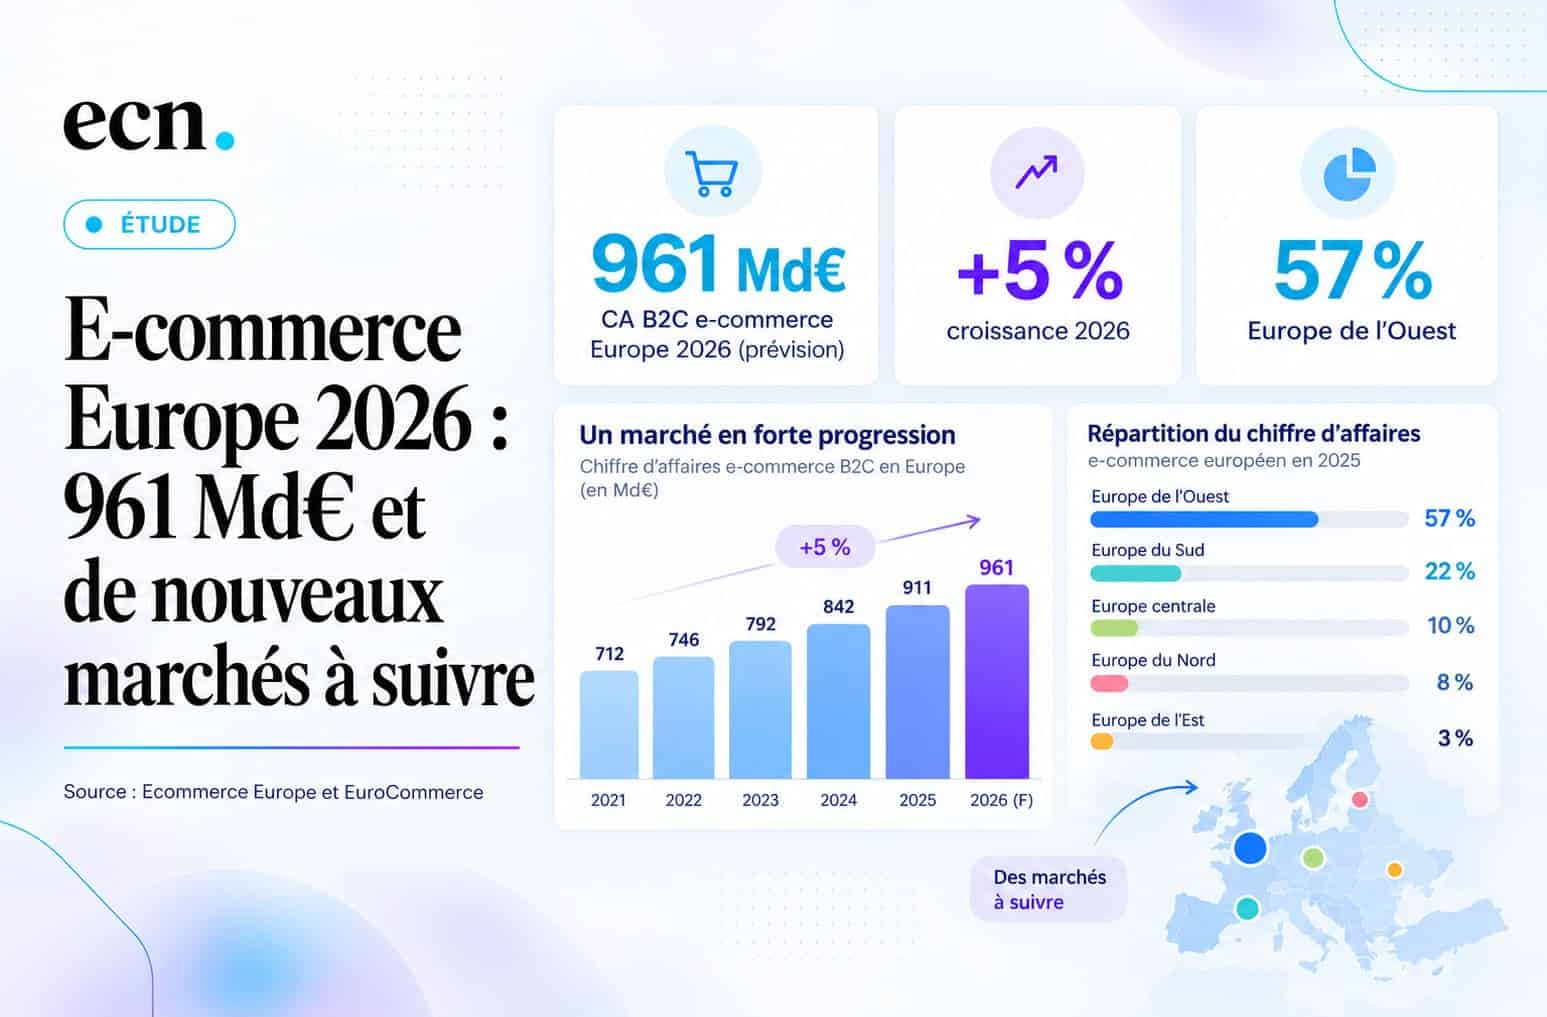
Le e-commerce européen continue de progresser, mais la carte des opportunités se redessine. En 2025, les ventes B2C en ligne ont atteint 911 milliards d’euros, contre 842 milliards un an plus tôt, soit une hausse de 7%. Une fois l’inflation neutralisée, la croissance reste positive à +4%. Pour 2026, le marché européen devrait approcher 961 milliards d’euros, avec une progression réelle attendue autour de 3%.
Au-delà du chiffre d’affaires, l’édition 2026 du European E-commerce Report, publiée par Ecommerce Europe et EuroCommerce, met en évidence plusieurs tendances : accélération des marchés du Sud et de l’Est, pression des plateformes asiatiques, progression du re-commerce, arrivée de l’intelligence artificielle dans le parcours d’achat et hausse des coûts liés aux paiements.
Un an après notre analyse du e-commerce européen en 2025, la question n’est donc plus seulement de savoir si le marché progresse. Pour les retailers, il s’agit désormais d’identifier les marchés, les canaux et les modèles qui offrent encore de véritables relais de croissance.
En bref : les chiffres clés du e-commerce en Europe en 2026
- 911 milliards d’euros de chiffre d’affaires B2C en 2025, soit +7% en valeur ;
- 961 milliards d’euros attendus en 2026 ;
- 77% des Européens de 16 à 74 ans devraient acheter en ligne cette année ;
- l’Europe de l’Ouest représente encore 57% des ventes e-commerce européennes ;
- l’Europe du Sud a enregistré la plus forte croissance réelle en 2025, à +8% ;
- 56% des consommateurs polonais achètent désormais des produits de seconde main en ligne ;
- en Finlande, 40,5 millions d’envois hors UE ont été recensés en 2025, dont 98,5% en provenance de Chine.
E-commerce Europe 2026 : les marchés les plus importants ne sont plus les plus dynamiques
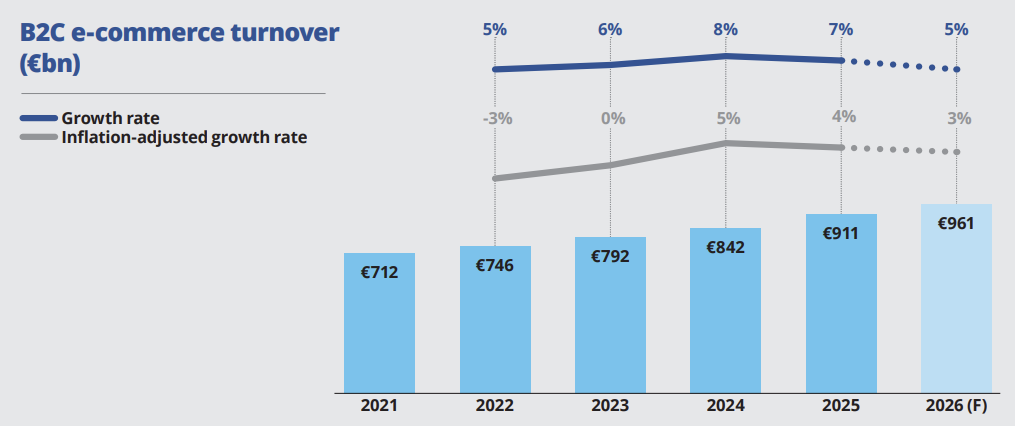
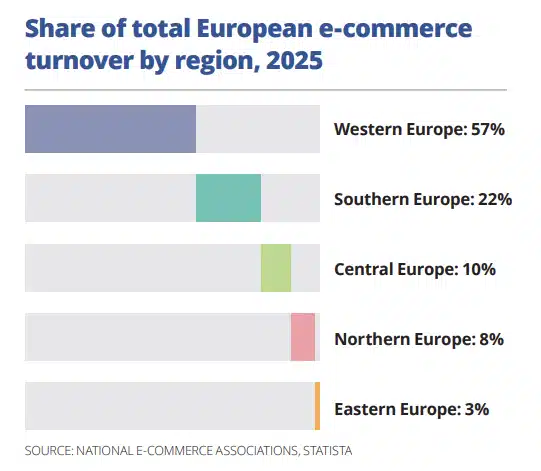
L’Europe de l’Ouest reste de loin le principal bassin e-commerce du continent. La répartition du chiffre d’affaires B2C européen en 2025 montre encore une forte concentration :
- Europe de l’Ouest : 57%
- Europe du Sud : 22%
- Europe centrale : 10%
- Europe du Nord : 8%
- Europe de l’Est : 3%
Cette domination de l’Ouest ne signifie toutefois pas que les marchés les plus matures sont aussi ceux qui progressent le plus rapidement.
La maturité numérique suit globalement cette hiérarchie. En 2025, 85% de la population d’Europe du Nord achetait en ligne, contre 84% en Europe occidentale, 74% en Europe centrale, 63% dans le Sud et seulement 60% dans l’Est.
Mais les taux de croissance racontent une autre histoire. L’Europe du Sud a enregistré en 2025 une progression réelle de 8%, tandis que l’Europe centrale et l’Europe de l’Est atteignent 5%.
Pour les marques qui préparent une expansion européenne, le choix du marché devient donc moins évident. Un pays déjà très digitalisé offre davantage de volume immédiatement accessible, mais aussi une concurrence plus installée. À l’inverse, un marché encore en phase de rattrapage peut offrir davantage de potentiel de croissance, à condition d’adapter paiement, livraison, marketplace et acquisition aux habitudes locales.
La France reste parmi les marchés relativement matures : 80% des 16-74 ans achètent en ligne, contre 81 % en Allemagne, 94% aux Pays-Bas ou 95% en Irlande.
Temu, Shein et les colis chinois accélèrent la réforme douanière européenne
La montée en puissance des plateformes asiatiques traverse l’ensemble du rapport. Pour plusieurs associations nationales, la concurrence des vendeurs situés hors de l’Union européenne constitue désormais l’un des principaux sujets de compétitivité du e-commerce européen.
Les chiffres donnent une idée de l’ampleur du phénomène. En Autriche, Temu est devenu le deuxième acteur du e-commerce derrière Amazon et devant Zalando. En Finlande, le nombre de colis provenant de pays hors UE est passé de 27,8 à 40,5 millions en un an, soit +46%. Parmi ces envois, 98,5% viennent de Chine.
En Estonie, environ 40% des colis commandés par les consommateurs proviennent de l’étranger et près de 90% de ces achats transfrontaliers arrivent directement d’Asie.
C’est dans ce contexte que l’Union européenne a supprimé en juillet 2026 l’exemption de droits de douane dont bénéficiaient historiquement les importations de moins de 150 euros. Pour les acteurs interrogés, cette évolution doit permettre de réduire l’écart entre les commerçants européens soumis aux réglementations du marché unique et certaines plateformes extracommunautaires.
La question reste toutefois celle de l’exécution. Sans contrôles douaniers, échange de données et surveillance effective des produits importés, la réforme ne suffira pas à rééquilibrer la concurrence. Plusieurs associations nationales insistent ainsi davantage sur l’application des règles que sur leur seule adoption.
Re-commerce : la seconde main devient un nouveau relais de croissance
Autre tendance forte : le re-commerce s’installe progressivement dans les catalogues des retailers traditionnels.
En Pologne, 56% des consommateurs achètent désormais des produits de seconde main sur Internet, soit 14 points de plus en un an. Le phénomène s’inscrit dans un contexte où 66 % des consommateurs déclarent acheter davantage en ligne pour des raisons économiques, notamment afin de profiter des promotions et de comparer les prix.
En Allemagne, le rapport constate également une forte progression du re-commerce, avec des enseignes qui commencent à intégrer directement des produits d’occasion dans leur assortiment. En Suède, les plateformes spécialisées continuent de se développer, mais les acteurs historiques introduisent eux aussi des modèles circulaires dans leurs offres existantes.
Pour les retailers, l’occasion ne doit donc plus être vue uniquement comme un sujet RSE. Elle peut devenir un levier commercial pour répondre à deux demandes simultanées : réduire le prix d’entrée pour le consommateur et prolonger la valeur du produit grâce à la revente, au reconditionnement ou à la réparation.
Dans un contexte de pression sur le pouvoir d’achat et de concurrence des plateformes low-cost, intégrer une brique seconde main peut aussi permettre de défendre certaines catégories sans entrer systématiquement dans une guerre des prix sur les produits neufs.
Intelligence artificielle : le parcours d’achat commence à changer avant le clic
L’intelligence artificielle constitue l’autre grande tendance du e-commerce européen en 2026. Les associations interrogées constatent une accélération de son utilisation dans le service client, le pricing, la personnalisation et la création de contenus.
L’évolution concerne également les consommateurs. En France, près d’un e-acheteur sur trois utiliserait déjà des outils d’IA générative au cours de son parcours d’achat, principalement avant la transaction pour comparer les offres ou demander conseil.
Cela remet au centre plusieurs actifs parfois considérés comme purement techniques : qualité du catalogue, précision des attributs produits, prix à jour, disponibilité, avis clients et informations logistiques. Plus les assistants IA interviennent tôt dans le parcours, plus ces données deviennent essentielles pour être correctement compris et potentiellement recommandé.
L’adoption reste toutefois très inégale en Europe. En Allemagne ou en Suède, l’IA agentique est encore décrite comme un phénomène émergent, et les consommateurs ne semblent pas prêts à déléguer massivement l’achat ou le paiement à un agent autonome.
Paiement e-commerce : plus de choix pour le client, plus de coûts pour le marchand
Le développement des nouveaux moyens de paiement fait apparaître un paradoxe. Les consommateurs attendent désormais des checkouts rapides intégrant cartes, wallets, paiement fractionné ou solutions locales. Cette diversité peut améliorer la conversion, mais elle augmente aussi les coûts et la complexité pour les e-commerçants.
En Allemagne, les professionnels interrogés constatent une hausse des tarifs pratiqués par les prestataires de paiement, ainsi qu’un manque de transparence qui complique la comparaison entre acquéreurs.
La Pologne offre un exemple encore plus précis. La réglementation européenne plafonne les commissions d’interchange des cartes consommateurs à 0,2% pour le débit et 0,3% pour le crédit. Mais d’autres composantes du coût marchand ont augmenté, au point de faire remonter le coût moyen des paiements par carte au-dessus des niveaux antérieurs à la réglementation de 2015.
Le Buy Now Pay Later illustre parfaitement cette tension : le paiement fractionné peut favoriser la conversion ou augmenter le panier moyen, mais ses frais pour le marchand sont généralement supérieurs à ceux des moyens de paiement traditionnels.
Même constat en Suède, où les scheme fees facturés par les réseaux de cartes augmentent. Or ces frais, comme ceux liés aux cartes professionnelles, ne sont pas concernés par les plafonnements européens sur l’interchange.
Pour les équipes e-commerce, le bon indicateur ne peut donc plus être uniquement le taux de conversion. Le coût réel du paiement doit être rapproché de la marge nette générée par chaque transaction.
Livraison : le hors domicile continue de gagner du terrain
Les habitudes logistiques varient également fortement d’un pays à l’autre. La Pologne illustre jusqu’où le hors-domicile peut s’imposer : 66% des consommateurs utilisent les consignes à colis, notamment celles d’InPost.
Le réseau est devenu suffisamment dense pour placer une consigne à moins de sept minutes à pied de 60% de la population urbaine. La pression sur les marchands reste néanmoins forte : selon les données reprises par le rapport, 47% des consommateurs polonais abandonnent un achat lorsque leur mode de livraison préféré n’est pas proposé.
En Finlande, 44% des colis e-commerce passent par une consigne et 41% par un point de retrait. La livraison à domicile ne représente que 15% des volumes, même si elle affiche la plus forte croissance.
Cette fragmentation rappelle une règle essentielle de l’internationalisation : proposer le même checkout logistique partout en Europe peut directement pénaliser la conversion.
L’analyse de Lilian : la croissance européenne devient une question d’arbitrage
Ce que je retiens surtout de cette édition 2026, c’est qu’il devient de moins en moins pertinent de parler d’un seul « marché e-commerce européen ».
Les marchés historiques concentrent toujours la majorité des ventes, mais les régions les plus dynamiques ne sont plus nécessairement les plus matures. Dans le même temps, Temu et Shein modifient les équilibres concurrentiels, la seconde main entre dans les catalogues traditionnels, l’IA intervient avant le clic et les nouveaux moyens de paiement pèsent davantage sur les marges.
Pour les e-commerçants, la croissance européenne devient donc une question d’arbitrage : dans quels pays investir, quelles marketplaces utiliser, quels moyens de paiement intégrer et jusqu’où accepter davantage de complexité pour aller chercher du chiffre d’affaires supplémentaire ?
Avec 961 milliards d’euros de ventes B2C attendues en 2026, le potentiel reste considérable. Mais la prochaine phase du e-commerce européen sera probablement moins celle d’une croissance uniforme que celle d’une adaptation beaucoup plus fine aux réalités de chaque marché.

Lilian Grandrie-Kalinowski
COO chez E-Commerce Nation depuis plus de 7 ans. Passionné par l’écosystème e-commerce et retail, Lilian pilote l’acquisition chez E-Commerce Nation depuis 2019. Fort d’une vision 360° du secteur, il transforme les données complexes en insights actionnables pour les décideurs. Auteur de plus de 350 articles de référence sur le média, il est une voix reconnue du e-commerce en France.